Cargando...
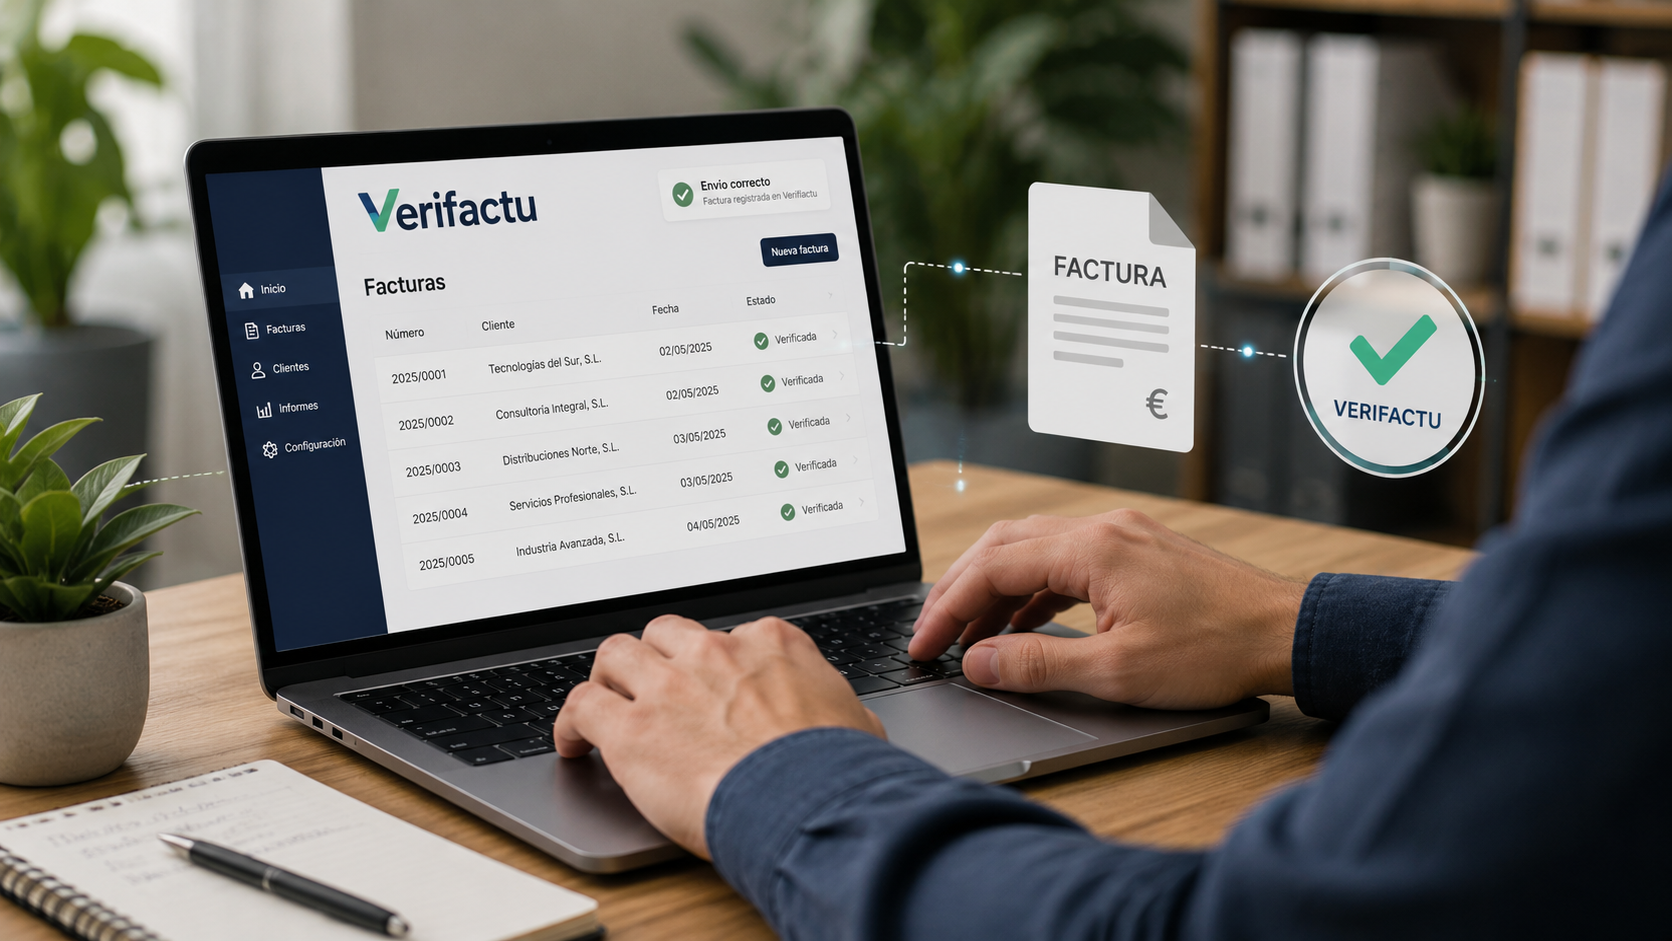
Cuando se analiza lo relacionado con la trazabilidad de facturas recogido en el reglamento Verifactu, se entiende rápidamente que este aspecto de la ley busca ofrecer mayores garantías para evitar el fraude fiscal.
A fin de cuentas, la trazabilidad de las facturas electrónicas implica lograr visibilidad respecto a todo el ciclo de vida de una factura, desde que se emite hasta que se paga. Por tanto, a través de medidas que fomenten la trazabilidad, se fomenta así mismo la capacidad de las autoridades tributarias para verificar la autenticidad de cualquier operación comercial.
Atendiendo a cómo funciona Verifactu, esta medida establece una serie de obligaciones para los fabricantes de software de facturación que, entre otras implicaciones, tienen un impacto directo en facilitar la trazabilidad de facturas.
A continuación, analizamos cómo funciona la trazabilidad de facturas electrónicas según el reglamento Verifactu, y qué se requiere para asegurar la trazabilidad de las facturas.
¿Qué implica la trazabilidad de facturas de Verifactu en la práctica?
La trazabilidad de facturas siguiendo los criterios de Verifactu establece que los proveedores de software de facturación deben introducir medidas en sus soluciones para evitar que se genere un registro cada vez que se cree una factura, pero también caso de que se altere o se elimine. De este modo, en el programa debe quedar un registro accesible sobre cada operación de facturación, incluyendo rectificaciones o anulaciones.
En la práctica, este registro de operaciones funciona del siguiente modo:
- Cada factura incorpora un registro de facturación conocido con el nombre de hash. Este registro puede entenderse como una especie de “ficha” con datos sobre el contenido de la factura, que queda asociada a cada documento de facturación y que el programa informático crea automáticamente cada vez que se emite una factura.
- El programa también genera un encadenamiento de registros, de modo que cada factura contiene no solo su propio registro, sino también el hash o registro de la factura que se generó justo antes. En este caso, la medida busca garantizar la coherencia en la relación entre facturas, evitando situaciones de fraude como la eliminación de facturas.
En este sentido, el sistema de facturación contiene la información necesaria y los registros para permitir a las autoridades verificar que no se han cometido irregularidades en torno a la generación de facturas: que todas se han generado en un orden secuencial lógico y no se ha eliminado ninguna.
¿Qué se requiere para asegurar la trazabilidad de las facturas según el reglamento Verifactu?
La obligación de cumplir con el reglamento Verifactu recae sobre los fabricantes de software, que deben garantizar que su producto cumple con la normativa (e, idealmente, lograr una certificación que lo garantice).
Respecto a las empresas que generan las facturas, la obligación legal es la de utilizar un sistema que funcione conforme a la normativa.
Frente a esto, no cumplir con la obligación de trazabilidad de facturas electrónicas vulnera la ley y puede ser perseguido y quedar sujeto a sanciones, que pueden alcanzar los 50.000 euros por ejercicio en el que se incumpla la ley.
En este sentido, soluciones como la plataforma de Facturación Electrónica de Beedigital aparecen como aliadas clave para el cumplimiento normativo y la trazabilidad de facturas.
Solución orientada a facilitar la facturación electrónica 100% legal para pymes y autónomos, está diseñada para garantizar la integridad y trazabilidad de facturas exigidas por VeriFactu. Además, el programa cuenta con actualizaciones automáticas ante posibles cambios en la ley, facilitando el cumplimiento en todo momento.
—
Fuentes:
Preguntas frecuentes (FAQ), Agencia Tributaria, 2026